ENTREGA RÁPIDA EL MISMO DÍA Y FUERA DE HORARIO












Nadie se prepara para esto.
Uno de sus padres se cae. Llega la fecha de una cirugía. Dan de alta a alguien para que regrese a casa necesitando más apoyo del que la casa estaba preparada para dar. Y de pronto usted está comprando equipo en el que no había pensado un mes atrás — un andador, una silla para la ducha, una cama de hospital, una silla de ruedas — con rapidez y, por lo general, de su propio bolsillo, además de todo lo que este año ya le ha costado.
Ya sea que esté cuidando a uno de sus padres, acompañando a su cónyuge en la recuperación o planeando cómo se las arreglará después de su propia cirugía, una cosa es cierta:
Si tiene una tarjeta FSA o HSA en su billetera, probablemente está pagando por ese equipo cerca de un treinta por ciento más de lo necesario.
No es porque alguien le esté cobrando de más. Es por los dólares con los que está pagando.
Esa diferencia es todo el artículo. El resto son detalles: cuál de estas cuentas tiene, qué cubre y qué no, y cómo usarla sin problemas en la caja.
Nosotros vendemos este equipo, así que tome en cuenta lo que le decimos con esa consideración. Pero la mayor parte de esta conversación no tiene nada que ver con nuestros estantes. Se trata de una tarjeta que se queda sin usar en una billetera porque nadie explicó para qué sirve: algo que vemos casi todas las semanas y que le cuesta a la gente cientos de dólares cada vez. Aquí está la explicación, en el orden en que solemos darla en el mostrador.
Tres conversaciones que tenemos cada semana
Casi todas las personas que nos preguntan por los beneficios de FSA o HSA pertenecen a uno de tres grupos, y cada uno necesita una respuesta distinta.
El primer grupo nunca ha oído esos términos. Está aquí porque alguien de la familia se cayó, o va a regresar a casa después de una cirugía, y nadie le explicó qué significaban esas siglas en los papeles de sus beneficios.
El segundo grupo tiene la tarjeta. Solo que no recuerda haberse inscrito, no sabe qué hay en ella ni qué puede comprar. Llegó por correo de una compañía que nunca había oído nombrar, y terminó en un cajón.
El tercer grupo es el que más dinero pierde. Sabe exactamente qué es la tarjeta y la considera su propio dinero en su propia cuenta, que se gasta igual que su tarjeta de débito. Así que la guarda, paga con su tarjeta habitual y deja que el saldo se quede ahí.
Esa tercera creencia es incorrecta de una manera específica y costosa. Empecemos por ahí.
Entonces, ¿qué es una FSA? ¿Qué es una HSA?
Ambas son la misma idea sencilla con reglas diferentes: una parte de su sueldo que se aparta para gastos de salud antes de que se descuenten los impuestos.
El dinero es suyo. Sale de su pago. Se envía a una cuenta de salud aparte en lugar de a su cuenta de cheques, y el gobierno no lo grava en el camino.
Esa última frase es lo más importante, y es la gráfica de barras que está al inicio de esta página. Un dólar en su FSA es un dólar completo de poder adquisitivo. Un dólar en su cuenta de cheques es lo que quedó después de descontar los impuestos. En una pantalla se ven idénticos, pero no valen lo mismo.
Lo que nadie explica: es su dinero con cerca de 30% de descuento
1. El dinero ya salió de su cheque de pago
Su empleador lo retuvo en cada día de pago, durante todo el año. Su pago neto ya era menor por eso. No gastar el saldo no le devuelve ni un dólar. Simplemente se queda ahí.
2. Cada dólar de la cuenta le costó menos de un dólar
El dinero que entra a una FSA o HSA nunca se grava. Se libra del impuesto federal sobre los ingresos y del impuesto de nómina del 7.65% que financia el Seguro Social y Medicare. Texas no cobra impuesto estatal sobre los ingresos, así que para muchas familias de Houston el ahorro combinado queda entre 20% y 30%.
Con una tasa federal del 22% más ese 7.65%, y con el equipo que la gente realmente viene a buscar:
La franja dorada al final de cada barra tiene siempre la misma proporción. Eso es lo que vale la pena recordar: el porcentaje nunca cambia, solo cambian los dólares. Por eso esto importa más justamente en los artículos que la gente duda más en comprar.
Y mire con honestidad lo que hay en el fondo. Esa es la respuesta a “¿acaso no es solo mi propio dinero?” Sí. Es su propio dinero con más o menos treinta por ciento de descuento. Si saca su tarjeta de débito habitual en su lugar, está eligiendo pagar impuestos por algo sobre lo que no tenía que pagarlos.
3. No puede convertirlo en efectivo y, con una FSA, puede perderlo
Estos fondos solo se pueden gastar en gastos médicos calificados. No puede pasar el saldo a una cuenta de ahorros ni gastarlo en el supermercado. Y el dinero de la FSA tiene una fecha límite. Si queda un saldo cuando termina el año de su plan, no se le reembolsa: según las reglas del IRS, regresa a su empleador.
Algunos empleadores permiten trasladar una cantidad limitada al año siguiente. Otros ofrecen, en cambio, un período de gracia de hasta dos meses y medio adicionales. Los planes pueden ofrecer una opción o la otra, nunca ambas, y muchos no ofrecen ninguna. Si no sabe cuál le corresponde, suponga que la fecha límite es real. Es la forma más segura de equivocarse.
Un sillón reclinable médico no es un sillón reclinable de mueblería
Este es el malentendido más común que corregimos, y merece su propia sección porque le cuesta dinero real a la gente.
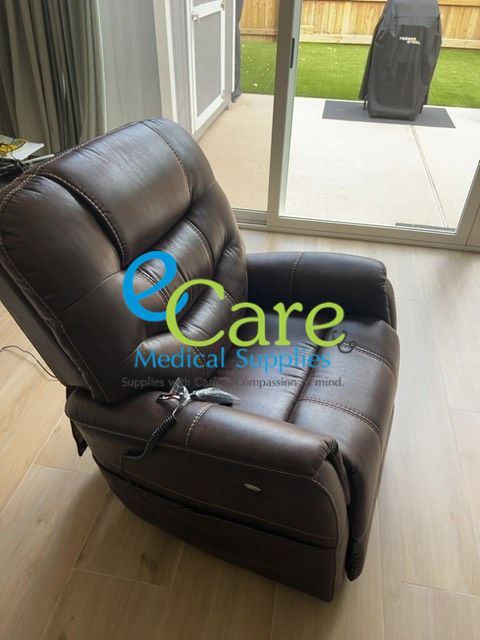
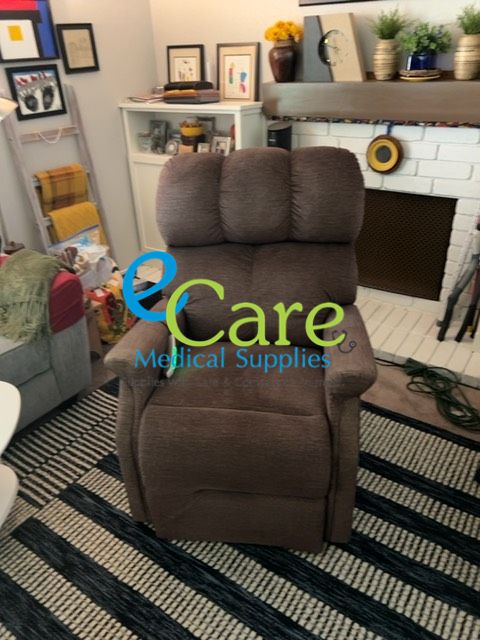
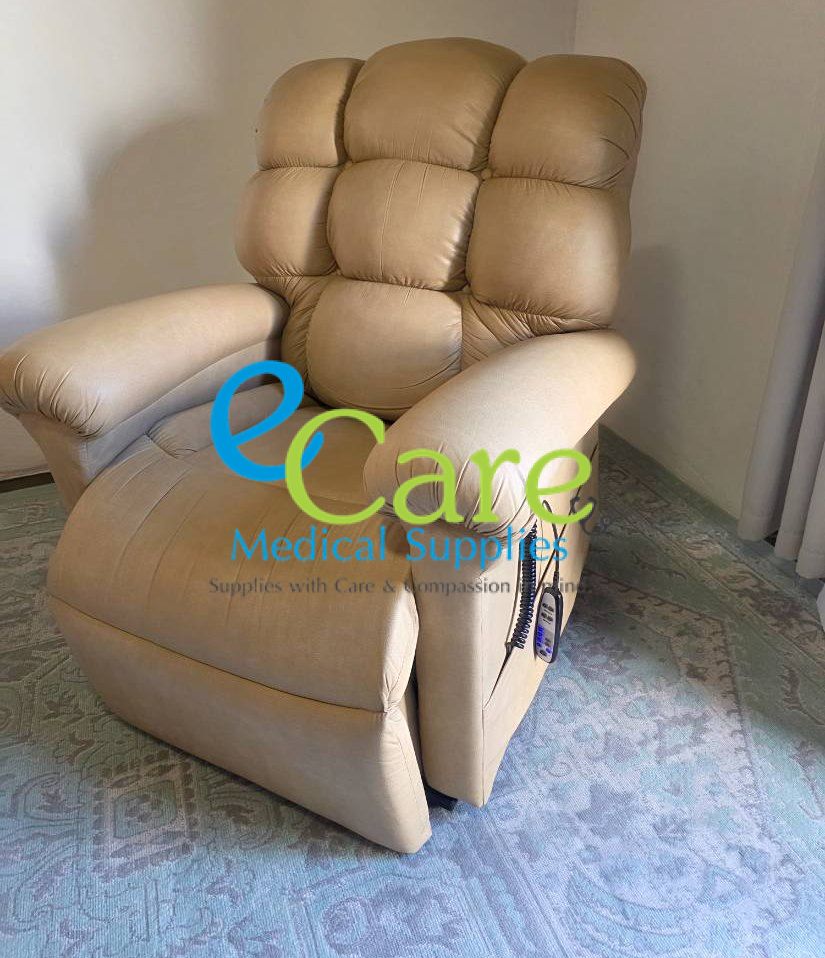
Un sillón elevador reclinable para dormir no es un sillón cómodo con un nombre elegante. Es equipo médico duradero. Un mecanismo de elevación motorizado inclina todo el sillón hacia adelante y ayuda a la persona a ponerse de pie sin que un cuidador tenga que jalarla, que es uno de los momentos en que más lesiones ocurren en casa — tanto a la persona que se levanta como a quien la ayuda. Los modelos de posición infinita se reclinan lo suficiente para dormir en ellos, lo cual es enormemente importante para alguien que no puede subir escaleras hasta una recámara, o que no puede acostarse completamente plano por problemas para respirar o por reflujo.
Por ser equipo médico, comúnmente es un gasto elegible para FSA y HSA. Un sillón reclinable de una sala de exhibición de muebles es un mueble, y no es elegible sin importar lo cómodo que el vendedor diga que es.
Esto es lo que vale esa diferencia. Digamos que está eligiendo entre un sillón reclinable de $1,400 en una mueblería y un sillón elevador para dormir de $1,895. El sillón de la mueblería parece el término medio razonable, hasta que calcula cuánto le cuesta cada uno a usted.
El sillón médico, con el motor de elevación, entregado e instalado, es el más económico de los dos. No es una oferta ni un descuento. Ambos sillones cuestan exactamente lo que dice la etiqueta. Solo que uno de ellos se puede comprar con dinero que nunca pagó impuestos.
Muchos planes piden una Carta de Necesidad Médica de un médico para un sillón elevador. Es algo normal y, por lo general, es un formulario breve que su médico está acostumbrado a firmar. Consúltenos antes de comprar y le diremos cuándo suele solicitarse.
Qué más califica
Mucho más de lo que la mayoría de la gente supone. En toda nuestra sala de exhibición, estas categorías suelen ser elegibles:
- Sillones reclinables con elevación, incluidos los modelos para dormir y los de posiciones infinitas
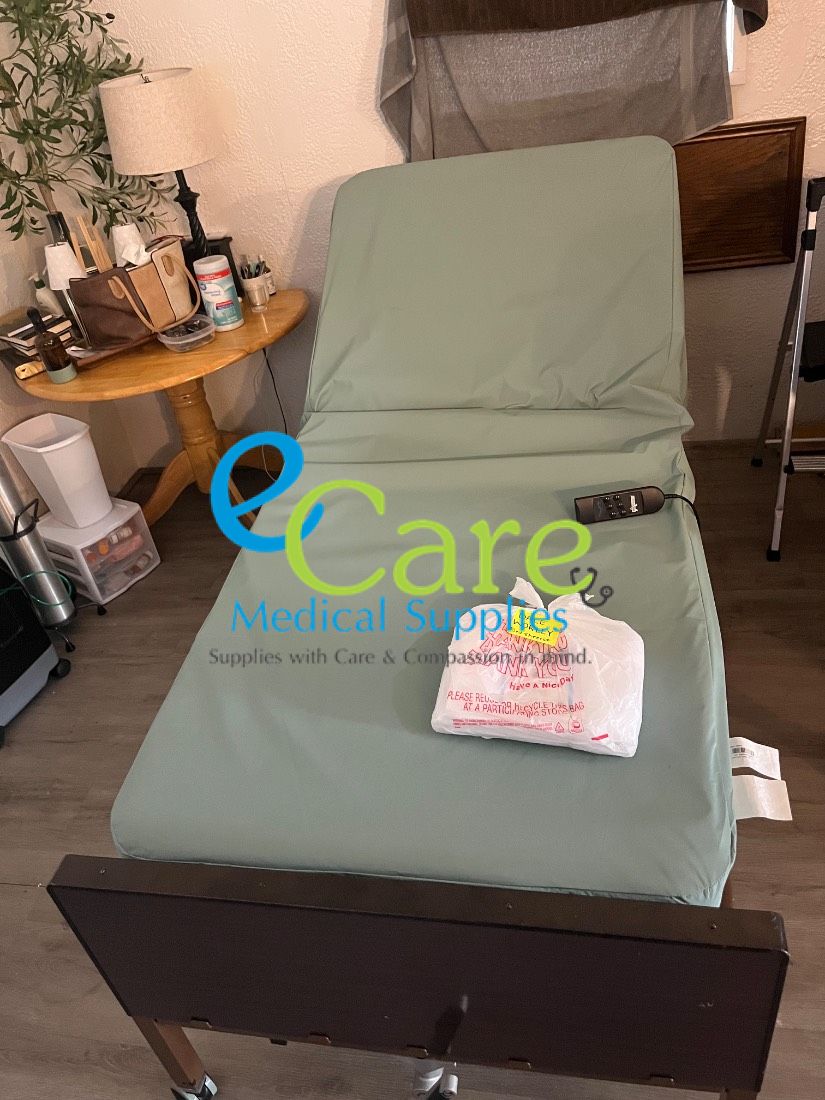
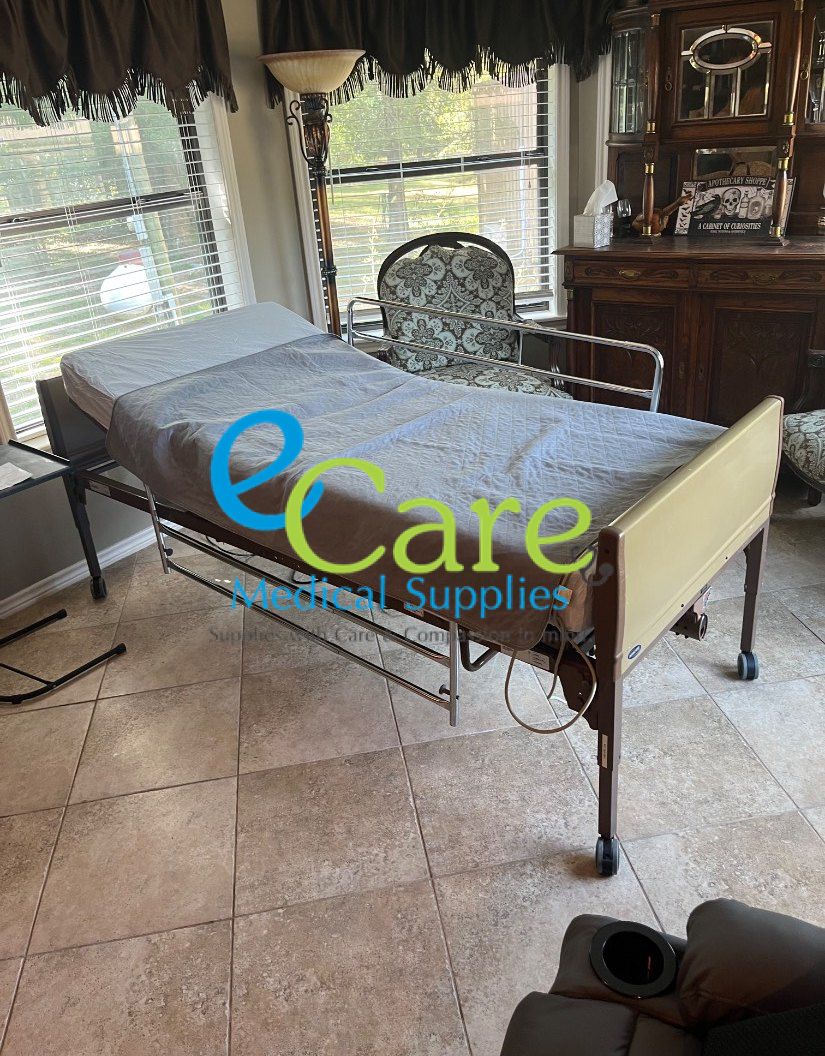
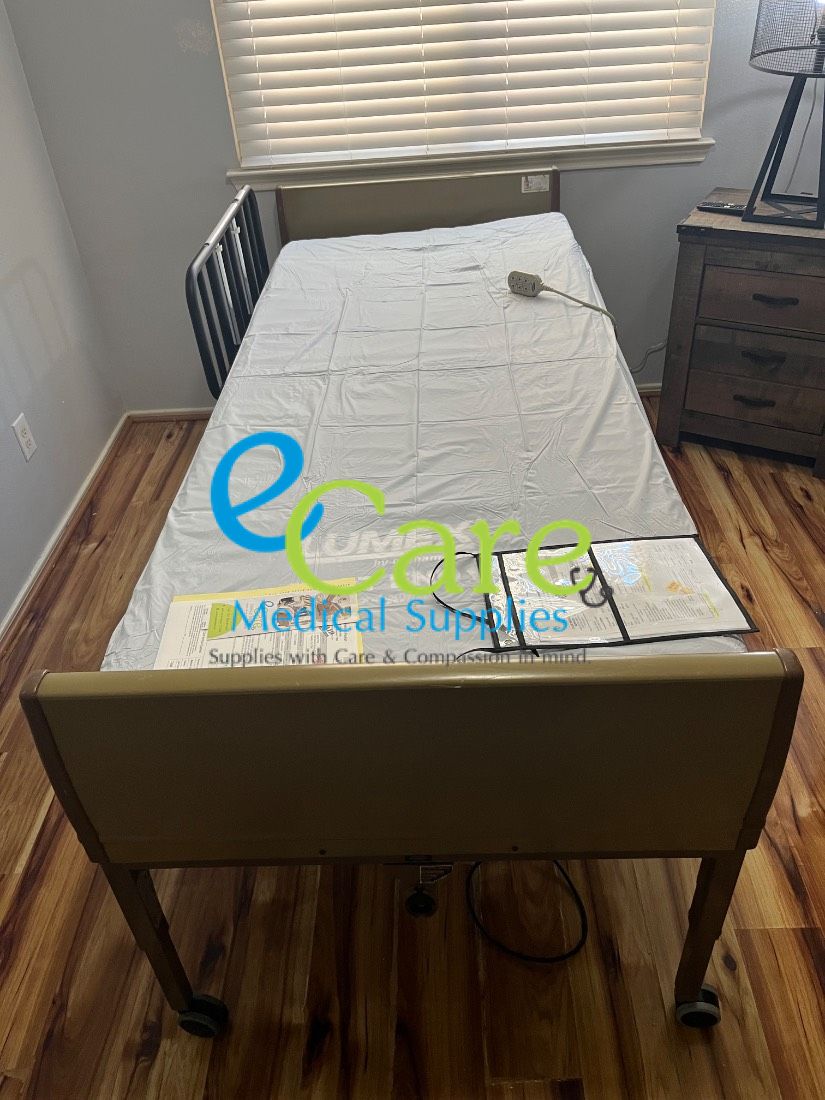
- Camas de hospital, semieléctricas y totalmente eléctricas, además de colchones, sobrecolchones y barandales para cama
- Scooters de movilidad y sillas de ruedas eléctricas
- Sillas de ruedas manuales, sillas de transporte, rollators, andadores, bastones y scooters para rodilla
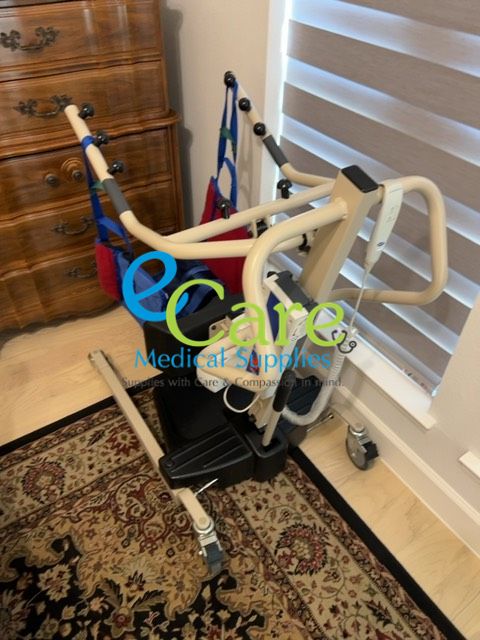
- Elevadores para pacientes, tanto tipo Hoyer como de asistencia para ponerse de pie, y arneses
- Seguridad en el baño: sillas para la ducha, bancos de transferencia, asientos elevados para el inodoro, sillas con inodoro para uso junto a la cama, barras de apoyo
- Equipo respiratorio, concentradores de oxígeno y suministros para CPAP
- Monitoreo y apoyo: monitores de presión arterial, soportes ortopédicos, compresión, cuidado de heridas, productos para la incontinencia
Hay dos cosas que sorprenden a las personas con frecuencia.
Las rentas cuentan. Rentar equipo para una recuperación corta generalmente es un gasto elegible, y con frecuencia es la decisión más inteligente. Nadie quiere comprar una cama de hospital para ocho semanas y quedarse después con una cama de hospital. Rentamos camas, elevadores, sillas de ruedas, scooters y equipo de oxígeno, y normalmente la renta es tan elegible como una compra.
La entrega y la instalación generalmente también cuentan. Los cargos que usted tiene que pagar para obtener un artículo elegible por lo general se consideran parte de ese artículo, por eso los administradores tratan el envío y la entrega de una compra elegible como reembolsables. La instalación también puede calificar: el IRS menciona expresamente la colocación de barras de apoyo y pasamanos como un gasto de atención médica. El límite es sencillo: si el artículo en sí no es elegible, su entrega tampoco lo es, y en un pedido mixto el costo de entrega debe dividirse en lugar de cargarse al lado elegible.
La advertencia honesta: la elegibilidad depende de su plan específico y del producto específico. Algunos artículos de doble uso requieren esa Carta de Necesidad Médica. Preferimos mil veces que nos llame para preguntar a que adivine y se entere en la caja.
¿De dónde salió esta tarjeta?
Si usted está en ese segundo grupo, esto es lo que pasó mientras no estaba prestando atención.
Para saber qué tiene realmente, revise cuatro lugares. Toma unos cinco minutos.
- Su talón de pago. Busque una línea de deducción marcada como FSA, HCFSA, HSA o Health Savings. Esa sola línea le dice qué cuenta tiene.
- El reverso de la tarjeta. Hay un número de servicio y, por lo general, un sitio web. Pueden darle su saldo y su fecha límite en una sola llamada.
- Su portal de Recursos Humanos o de beneficios. El mismo sitio donde hizo la inscripción abierta muestra el monto que eligió y lo que le queda.
- Su contacto de Recursos Humanos. Dos preguntas bastan: ¿tengo una FSA o una HSA?, y ¿cuándo vence mi plazo?
¿FSA o HSA? La diferencia que realmente importa
| FSA | HSA | |
|---|---|---|
| De quién es | La patrocina su empleador. Por lo general termina cuando termina el empleo. | Es suya. La conserva al cambiar de empleo. |
| Fecha límite | Sí. Los fondos no usados se pueden perder al final del año. | No. El saldo se acumula indefinidamente. |
| Cómo califica | Su empleador la ofrece y usted la elige durante la inscripción abierta. | Usted está inscrito en un plan de salud con deducible alto que califica. |
| Disponible ahora | Por lo general, todo el monto anual que eligió, desde el primer día, aunque todavía lo esté pagando poco a poco. | Solo lo que se ha depositado hasta el momento. |
Vale la pena leer esa última fila dos veces, porque casi nadie la conoce. Con la mayoría de las FSA de salud, si usted eligió $2,000 para el año y necesita una cama de hospital en febrero, normalmente el monto completo está disponible aunque hasta ahora solo se hayan descontado unos cientos de dólares de sus cheques. Confírmelo con su administrador, pero no dé por hecho que tiene que esperar y ahorrar.
Cómo se ve esto en el mostrador
Cuatro situaciones que atendemos constantemente. Son ejemplos compuestos, creados a partir de las preguntas que respondemos con más frecuencia; no son citas de clientes, y los precios son representativos, no una lista de precios.
Alguien ya no puede levantarse de su silla
Un modelo para dormir, entregado e instalado, que también sirve en las noches en que las escaleras son demasiado. Con frecuencia, esta es la compra que permite a una persona seguir viviendo en la planta baja y de forma independiente un año más.
| Sillón reclinable con elevación para dormir, entregado e instalado | $1,895 |
| Costo en su pago neto | aproximadamente $1,333 |
| Se queda con | $562 |
Recuperar la independencia
Una silla de ruedas eléctrica, ajustada correctamente en la sala de exhibición en lugar de elegida a ciegas por internet. En esta categoría el ajuste es lo más importante, y una compra equivocada es el error más costoso.
| Silla de ruedas eléctrica | $2,400 |
| Costo en su pago neto | aproximadamente $1,688 |
| Se queda con | $712 |
Ocho semanas con una cama de hospital y luego se devuelve
Comprar una cama para una recuperación de dos meses no tiene sentido, y nadie quiere dejarla en la sala después. Lo que sorprende a la mayoría es que la renta en sí generalmente es elegible; no es un truco.
| Renta de cama de hospital, 8 semanas, con entrega, instalación y recolección | $780 |
| Costo en su pago neto | aproximadamente $549 |
| Se queda con | $231 |
Después de una caída en el baño
Nuestra visita urgente más común. Barras de apoyo, una silla para la ducha, un asiento elevado para el inodoro, un banco de transferencia.
| Paquete de seguridad para el baño, instalado | $480 |
| Costo en su pago neto | aproximadamente $338 |
| Se queda con | $142 |
Lo que necesitamos de usted y lo que no podemos hacer
Aquí no hay solicitud ni nada que esperar. Traiga la tarjeta, sepa más o menos cuál es su plan y traiga cualquier carta que su plan ya le haya pedido. Eso es todo.
Lo que se lleva al salir importa todavía más. Cada compra recibe un recibo detallado que muestra nuestro nombre y dirección, la fecha, una línea aparte para cada artículo con su descripción y cantidad, el monto y la forma en que pagó. En el caso de las rentas, el contrato y el período exacto que cubre, además de facturas mensuales si su plan las solicita. ¿Lo perdió tres meses después? Llámenos y le enviaremos una copia por correo electrónico.
Y para que nadie tenga que preguntarlo: no podemos describir un artículo como algo que no es, no podemos incluir un artículo no elegible dentro de una línea elegible, no podemos prometer que su plan aprobará una compra y no podemos poner fechas anteriores para meter algo en un año del plan que ya cerró.
No es que queramos ponerle las cosas difíciles. Un recibo detallado y exacto es lo que logra que un reembolso sea aprobado. Uno “creativo” es lo que logra que sea rechazado, y puede poner en riesgo su cuenta y el plan de su empleador por una compra que, muy probablemente, era elegible desde el principio.
Si su tarjeta es rechazada, por lo general no es un rechazo definitivo
El problema de diciembre
Todos los años, sin falta, llegan personas en las últimas dos semanas de diciembre con un saldo a punto de desaparecer. No hay ningún problema. Nadie está lesionado. Simplemente hay dinero que está por regresar a un empleador que nunca esperó quedárselo.
31 de diciembre — en un plan de año calendario, lo que quede se pierde a favor de su empleador, a menos que su plan ofrezca un traspaso de saldo o un período de gracia.
Si ese es su caso, lo indicado no es comprar por pánico. Es adelantar algo que ya sabe que va a necesitar — el sillón elevador, el scooter, las adaptaciones del baño que ha estado posponiendo — o abastecerse de las cosas pequeñas que de todos modos comprará en los próximos doce meses, con un descuento de aproximadamente el treinta por ciento. Monitores de presión arterial, medias de compresión, ortesis, un resurtido de suministros para el cuidado de heridas. Nada se desperdicia.
Si tiene una HSA en lugar de una FSA, nada de esa urgencia aplica. Su saldo se acumula de un año a otro, para siempre. Pero el treinta por ciento sigue siendo válido, y ese es el único argumento que necesita.
Antes de venir
La pregunta nunca fue si es su dinero. Lo es. La pregunta es si quiere comprar el mismo equipo usando la versión de su dinero a la que todavía no se le han descontado impuestos.
Cuéntenos su situación en lugar de traer una lista de compras. Díganos qué sucedió, para quién es y, más o menos, con qué presupuesto cuenta. Le diremos qué le conviene, qué suele ser elegible, si es mejor rentar que comprar y si es probable que su plan solicite una carta, antes de que haga el viaje.
E Care Medical Supplies — 4306 Fulton St, Suite A-2, Houston, TX 77009. Llame al (713) 695-4939.
Notas importantes. E Care Medical Supplies es un minorista de equipo médico, no un asesor fiscal, contador ni administrador de beneficios, y nada de lo aquí expuesto constituye asesoría fiscal ni consejo médico. Las cifras de ahorro son ejemplos calculados con un tramo federal del 22 % más un 7.65 % de impuestos sobre la nómina, suponiendo que no hay impuesto estatal sobre el ingreso, como ocurre en Texas; su propio tramo y sus circunstancias producirán cifras diferentes. Cuando se describe a los artículos como comúnmente elegibles, eso refleja cómo suelen usarse estas cuentas y no es una determinación sobre su cuenta: las reglas del plan, las categorías cubiertas, las fechas límite y los montos de traspaso los establecen su empleador y su administrador de beneficios, y varían; además, algunos artículos requieren una Carta de Necesidad Médica. No podemos aprobar ni garantizar ningún gasto. Los límites de aportación y las cifras relacionadas del IRS se ajustan cada año. Los escenarios anteriores son composiciones, no testimonios de clientes, y los precios son ilustrativos, no una lista de precios vigente. Los administradores de beneficios y las redes de tarjetas se mencionan únicamente para ayudarle a identificar su propia cuenta; todas las marcas registradas pertenecen a sus respectivos propietarios y no estamos afiliados, respaldados ni patrocinados por ninguno de ellos. Si este artículo y su plan no coinciden, la autoridad es su plan.