LIVRAISON RAPIDE LE JOUR MÊME ET HORS HORAIRES












FSA & HSA : l’essentiel
De l’argent déjà mis de côté exactement pour cela
Un FSA (Flexible Spending Account, compte de dépenses flexible) et un HSA (Health Savings Account, compte épargne santé) reposent sur la même idée simple : une part de votre salaire mise de côté pour vos frais de santé avant le prélèvement des impôts. Cet argent vous appartient. Il est simplement versé sur un compte santé séparé plutôt que sur votre compte courant, et il n’est pas imposé au passage.
Comme cet argent a échappé à l’impôt, il va plus loin que celui de votre portefeuille. Un dollar sur votre FSA ou HSA représente un dollar entier de pouvoir d’achat. Un dollar sur votre compte courant, c’est ce qui reste après que l’État a déjà prélevé sa part. Toute la différence est là, et c’est justement ce que presque personne ne prend le temps de vous expliquer.
Les dépenses de santé ne préviennent pas. Elles arrivent pile au moment où vous êtes déjà débordé. Une chute soudaine impose, du jour au lendemain, de sécuriser la salle de bain. Un proche a besoin d’un déambulateur, d’une chaise de douche ou d’une chaise percée plus tôt que prévu. Chez E Care Medical Supplies, ces fonds couvrent généralement exactement ce type d’articles :
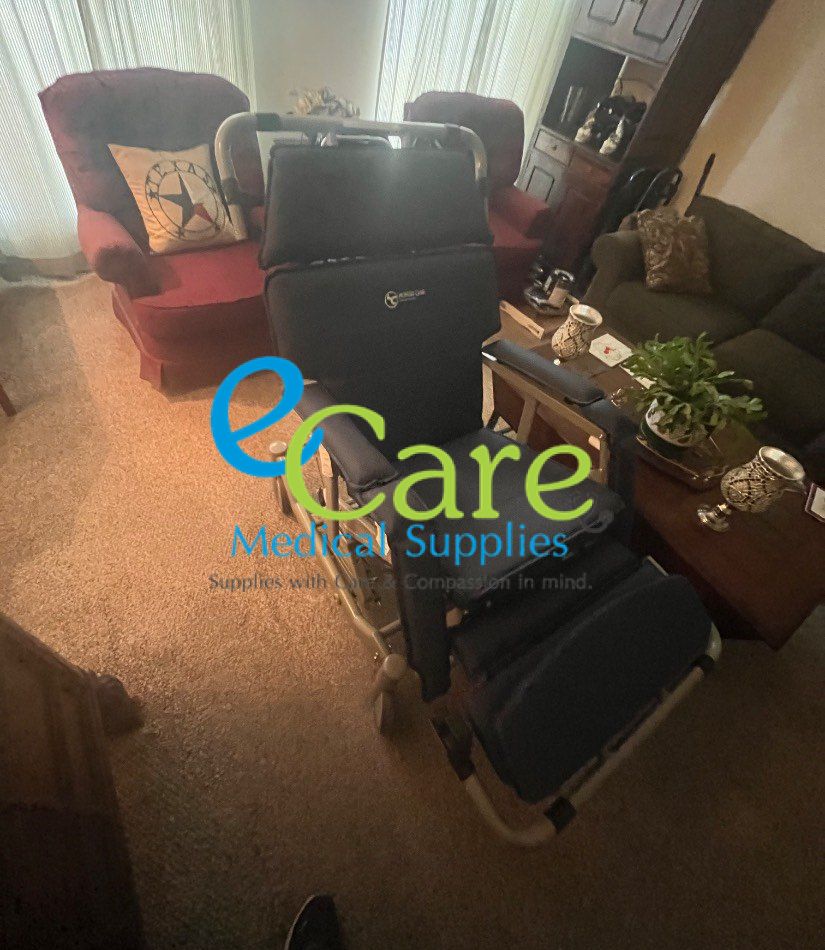
- ●MobilitéDéambulateurs, rollators, fauteuils roulants, cannes, trottinettes genou
- ●Sécurité salle de bainShower chairs, raised toilet seats, grab bars, commodes
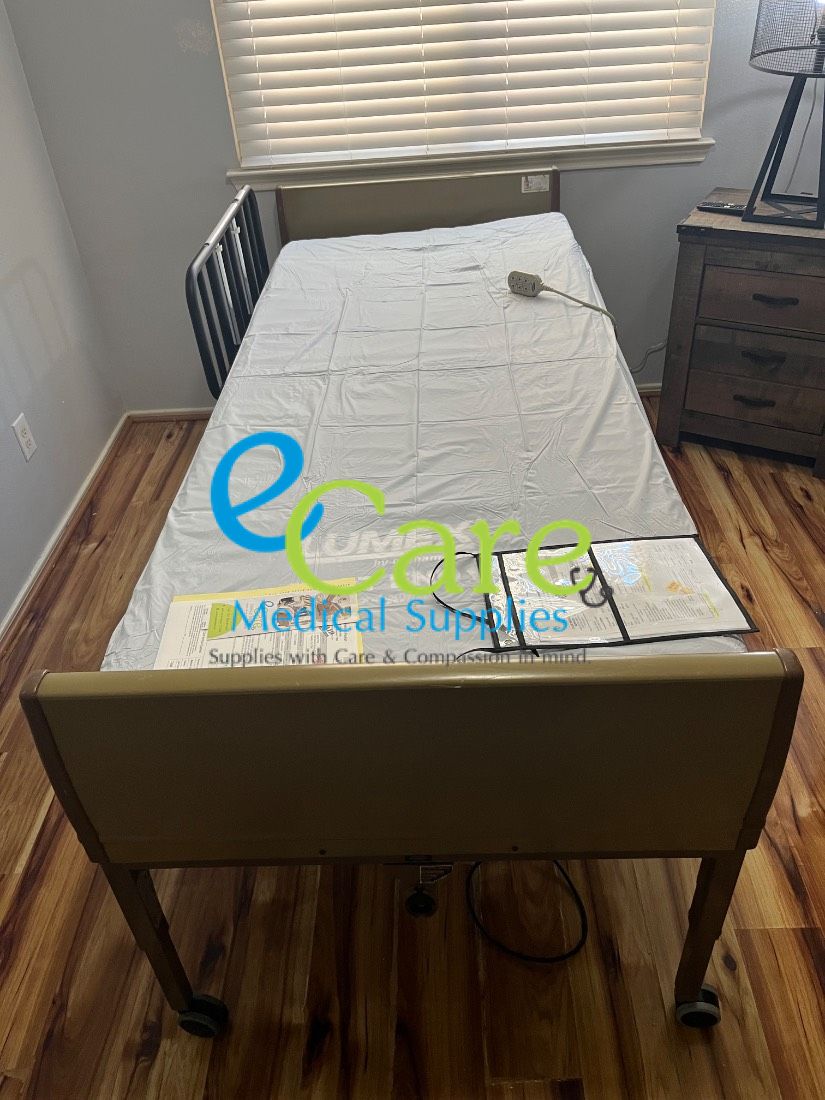
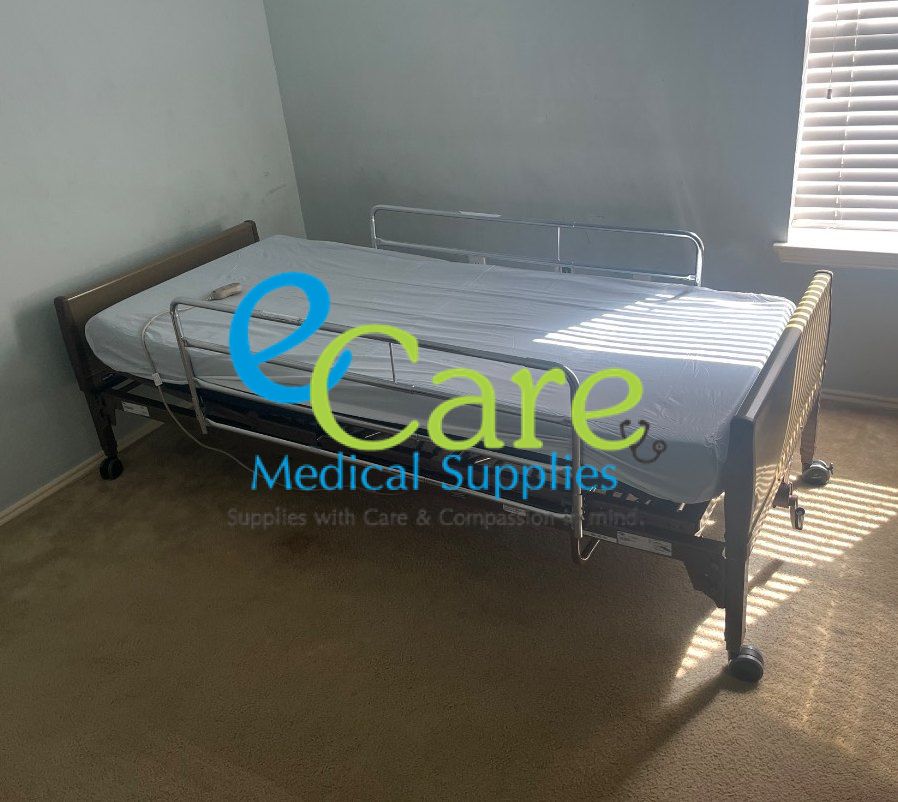
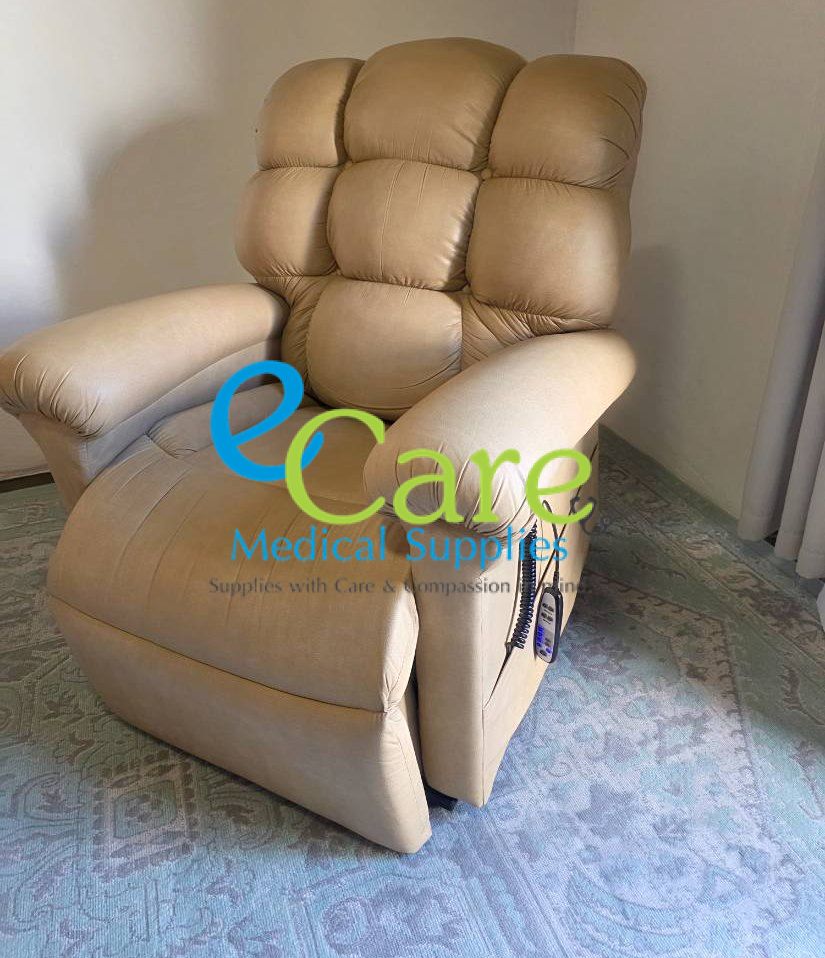
- ●Convalescence à domicileLits médicalisés, fauteuils releveurs, lève-personnes, barrières de lit
- ●Suivi & maintienTensiomètres, orthèses, contention, soins des plaies
Cette page explique le fonctionnement général de ces comptes et présente des exemples chiffrés. Il ne s’agit ni d’un conseil fiscal ni d’un avis médical, et l’éligibilité de chaque article dépend de votre propre régime. Tous les détails figurent dans les notes en bas de page.
Vous ne savez pas ce qui est éligible ? C’est normal, et c’est la question qu’on nous pose le plus. Dites-nous ce que vous cherchez : nous vous orienterons vers les options généralement éligibles et veillerons à ce que vous repartiez avec le bon reçu pour vos dossiers.
Pourquoi ce n’est pas une simple carte de débit
« Mais c’est mon propre argent, non ? »
On nous pose la question chaque semaine, et elle est légitime. Oui, c’est votre argent. Mais ce n’est pas la même chose que l’argent de votre compte courant, et le traiter de la même façon coûte aux gens des centaines de dollars par an. Voici la différence, en trois points.
1. Cet argent a déjà quitté votre salaire. Ne pas le dépenser ne le fera pas revenir.
Votre employeur l’a prélevé sur chaque paie, une à une, toute l’année. Votre salaire net a déjà été réduit. Laisser ce solde intact ne remet pas un seul dollar dans votre poche. Il dort là, tout simplement.
2. Chaque dollar sur ce compte vous a coûté moins d’un dollar.
C’est ce qui change la façon d’acheter. L’argent versé sur un FSA ou un HSA n’est jamais imposé. Il échappe à l’impôt fédéral sur le revenu et aux 7.65 % de cotisations sociales pour la Social Security et Medicare. Le Texas n’ayant pas d’impôt sur le revenu d’État, l’économie totale se situe, pour la plupart des familles de Houston, autour de 20 % à 30 %.
Faites glisser le tableau sur le côté pour voir les trois colonnes.
| Ce que vous emportez du magasin | Ce que cela coûte sur votre salaire net | Ce que vous gardez |
|---|---|---|
| $250 de fournitures | environ $176 | $74 |
| $500 de fournitures | environ $352 | $148 |
| $1,000 — fauteuil releveur ou lit médicalisé | environ $704 | $296 |
| $2,000 — équipement complet de sécurité à domicile | environ $1,407 | $593 |
Estimations basées sur une tranche d’imposition fédérale de 22 % plus 7.65 % de cotisations Social Security et Medicare. Vos économies réelles dépendent de vos revenus et de votre situation fiscale. E Care Medical Supplies n’est pas conseiller fiscal. Pour toute question fiscale, adressez-vous à votre conseiller fiscal ou à l’administrateur de votre régime.
Regardez la colonne du milieu. C’est la réponse honnête à « est-ce mon propre argent ? ». Oui — mais c’est votre argent avec environ 30 % de réduction. Payer un article éligible avec votre carte de débit habituelle revient à payer volontairement un impôt que vous n’aviez pas à payer.
3. Vous ne pouvez pas le retirer en espèces, et avec un FSA, vous pouvez le perdre.
Les fonds FSA et HSA ne peuvent servir qu’à des dépenses médicales éligibles. Vous ne pouvez pas transférer le solde sur votre compte épargne ni l’utiliser pour faire vos courses. Et l’argent du FSA a une date limite. S’il reste un solde à la clôture de l’année de votre régime, il ne vous est pas remboursé. Selon les règles de l’IRS, les fonds FSA non utilisés reviennent à votre employeur.
Concrètement, ça donne quoi ?
Les conversations que nous avons au comptoir, reçus à l’appui
Des chiffres sur une page, on les survole facilement. Voici donc à quoi ressemblent concrètement les économies quand quelqu’un arrive avec une carte et un problème. Même calcul à 30 % que ci-dessus, appliqué à quatre situations que nous rencontrons sans cesse.
Maman rentre jeudi après une prothèse de hanche
| Rollator avec siège | $180 |
| Chaise de douche avec dossier | $95 |
| Rehausseur de WC avec accoudoirs | $85 |
| Barres d’appui, lot installé | $200 |
| Total du ticket | $560 |
Six semaines avec un lit médicalisé, puis on le rend
| Lit médicalisé semi-électrique, 6 semaines | $540 |
| Livraison, installation et reprise | $120 |
| Surmatelas | $90 |
| Total du ticket | $750 |
Le fauteuil releveur que Papa trouvait trop cher
| Fauteuil releveur, en stock | $1,350 |
| Livraison et installation le jour même | $100 |
| Total du ticket | $1,450 |
Décembre, et il reste de l’argent sur la carte
| Tensiomètre | $75 |
| Bas de contention, deux paires | $90 |
| Orthèses de genou et de poignet | $80 |
| Réassort soins des plaies et premiers secours | $95 |
| Total du ticket | $340 |
Quatre situations, $3,100 de matériel, de locations et de fournitures. Coût sur le salaire net : $2,181. Cet écart n’est ni une remise que nous aurions accordée, ni un bon de réduction. C’est de l’impôt qui n’a jamais été prélevé, parce que l’argent avait été mis de côté avant de passer par la paie.
Ce sont des exemples composites tirés des questions qu’on nous pose le plus souvent, et non des témoignages de clients ; les prix sont indicatifs et ne constituent pas une grille tarifaire actuelle. Les économies présentées reposent sur une tranche fédérale de 22 % plus 7.65 % de cotisations sociales ; le Texas ne prélève pas d’impôt sur le revenu d’État. Votre tranche, les règles de votre régime et les prix actuels modifieront les chiffres. L’éligibilité d’un article ou d’une location dépend de votre régime. E Care Medical Supplies n’est pas conseiller fiscal.
Venez avec votre situation plutôt qu’avec une liste de courses. Dites-nous ce qui s’est passé, pour qui c’est et à peu près de quel budget vous disposez : nous vous dirons ce qui convient, ce qui est généralement éligible et s’il vaut mieux louer ou acheter.
Comment le vôtre a été ouvert au travail
« J’ai la carte, mais je ne sais pas d’où elle vient »
Il n’y a rien d’anormal à ne pas s’en souvenir. La plupart des gens souscrivent un FSA ou un HSA pendant la période d’inscription annuelle (open enrollment) au travail, lors de la même séance de 20 minutes où ils choisissent une assurance santé, une assurance dentaire et un bénéficiaire d’assurance vie. Il s’agit souvent d’une simple case à cocher et d’un montant. Puis, des mois plus tard, une carte arrive par la poste au nom d’une société que personne ne connaît.
Voici ce qui s’est passé en coulisses :
Vous avez choisi un montant lors de l’inscription annuelle
C’est vous qui avez décidé quelle part de votre salaire mettre de côté pour vos frais de santé de l’année à venir.
La paie a commencé à le prélever
Une part a été prélevée automatiquement sur chaque paie, avant impôts. Vous n’avez peut-être jamais remarqué la ligne correspondante.
Un gestionnaire d’avantages sociaux a pris l’argent en charge
Votre employeur ne gère pas lui-même le compte. Il en confie la gestion à une société, c’est pourquoi la carte porte un nom comme HealthEquity, WEX, Optum, Navia ou PayFlex au lieu de celui de votre employeur.
Il vous a envoyé une carte par la poste
Elle porte un logo Visa ou Mastercard, et c’est justement pour cela qu’on la confond avec une carte de débit ordinaire. Le logo n’indique que le réseau de paiement. L’argent derrière, lui, n’a rien d’ordinaire.
Comment savoir de quoi vous disposez vraiment
Si vous ne savez pas si vous avez un FSA ou un HSA, combien il reste ou quand il expire, vérifiez ces quatre endroits :
- Votre fiche de paie. Cherchez une ligne de retenue intitulée FSA, HCFSA, HSA ou Health Savings. Cette seule ligne vous indique quel compte vous avez et combien vous y versez.
- Le dos de la carte. Vous y trouverez un numéro de service client et généralement un site web. Le gestionnaire peut vous indiquer votre solde et votre date limite en un seul appel.
- Votre portail RH ou avantages sociaux. Le site où vous avez fait votre inscription annuelle indique le montant choisi pour l’année et votre solde restant.
- Directement votre contact RH (HR). Posez deux questions : « Ai-je un FSA ou un HSA ? » et « Quelle est ma date limite pour l’utiliser ? » Ces deux réponses vous disent tout ce qu’il faut savoir.
FSA ou HSA — lequel avez-vous ?
La date limite, voilà la différence qui compte
On utilise souvent les deux noms indifféremment, mais ils fonctionnent très différemment sur un point essentiel. Trouvez votre situation ci-dessous.
Faites glisser le tableau sur le côté pour comparer les deux colonnes.
| FSA — Flexible Spending Account (compte de dépenses flexible) | HSA — Health Savings Account (compte épargne santé) | |
|---|---|---|
| À qui il appartient | Il est proposé par votre employeur. Il prend généralement fin si vous quittez votre emploi. | Il vous appartient. Il vous suit quand vous changez d’emploi. |
| Date limite pour dépenser | Oui. Les fonds non utilisés peuvent être perdus à la fin de l’année du régime. | Non. Le solde est reporté d’année en année. |
| Conditions d’accès | Votre employeur doit le proposer, et vous y souscrivez lors de l’inscription annuelle. | Vous devez être inscrit à une assurance santé à franchise élevée éligible (high-deductible health plan). |
| Plafond de cotisation 2026 | $3,400 par salarié | $4,400 pour une personne, $8,750 pour une famille, plus $1,000 supplémentaires si vous avez 55 ans ou plus |
| Argent disponible tout de suite | En général, la totalité du montant annuel choisi est disponible dès le premier jour de l’année du régime, même si vous êtes encore en train de le verser. | Uniquement ce qui a réellement été versé jusqu’ici. |
| Ce que cela signifie pour vous | Utilisez-le avant la fin du compte à rebours. C’est de l’argent qui a une date d’expiration. | Rien ne presse — mais aucune raison non plus de payer des impôts sur des articles éligibles. |
Les plafonds de cotisation indiqués sont les chiffres de l’IRS pour 2026 et sont révisés chaque année. Les règles des régimes, les montants reportables et les délais de grâce varient selon l’employeur.
Les erreurs courantes
Cinq erreurs courantes, et ce qu’elles coûtent
« C’est comme ma carte de débit habituelle. »
Elle porte un logo Visa ou Mastercard, donc elle s’utilise de la même façon. Mais l’argent derrière n’a jamais été imposé. Dépenser $400 avec cette carte vous coûte environ $280 de salaire net. Dépenser $400 depuis votre compte courant vous coûte $400.
« Si je ne l’utilise pas, je le garde. »
Pas avec un FSA. L’argent a déjà été prélevé sur votre salaire. Si l’année du régime se termine avec un solde, celui-ci est perdu au profit de votre employeur, et non remboursé. C’est une vraie perte, pas une économie.
« Seules les ordonnances comptent. »
Un large éventail de produits médicaux du quotidien est éligible, dont de nombreux articles en vente libre qui nécessitaient autrefois une ordonnance. Le matériel médical durable comme les déambulateurs, les chaises percées et les fauteuils roulants est lui aussi généralement éligible.
« J’ai oublié ma carte, j’ai raté ma chance. »
Généralement non. La plupart des régimes vous permettent de payer autrement puis de présenter un reçu détaillé pour vous faire rembourser. Nous fournissons un reçu détaillé pour chaque achat : conservez-le et vérifiez le délai de remboursement de votre régime.
« Les locations ne comptent pas. »
Louer du matériel pour une courte convalescence est souvent une dépense éligible, et cela peut être le choix le plus judicieux quand vous n’avez besoin d’un lit ou d’un fauteuil roulant que pour quelques semaines. Demandez-nous et nous vous présenterons les deux options.
« La livraison et l’installation ne comptent pas. »
En général, si. Les frais à payer pour obtenir un article éligible suivent généralement cet article, c’est pourquoi les principaux administrateurs considèrent l’expédition et la livraison d’un achat éligible comme remboursables. L’installation peut aussi être éligible — l’IRS cite expressément la pose de barres d’appui et de mains courantes comme dépense de soins médicaux. La règle est simple : si l’article n’est pas éligible, sa livraison ne l’est pas non plus.
Une chose à savoir
Certains articles à double usage, comme une chaise de douche ou des barres d’appui, peuvent nécessiter une lettre de nécessité médicale (Letter of Medical Necessity) de votre médecin selon votre régime. Dites-nous ce que vous achetez et nous vous le signalerons avant le passage en caisse, pas après.
L’éligibilité dépend toujours de votre régime précis et du produit précis. C’est la réponse honnête, et c’est pourquoi nous préférons que vous appeliez pour demander plutôt que de deviner et de vous tromper à la caisse.
Ce qu’il nous faut pour le traitement
Apportez trois choses et c’est réglé en une minute environ
Pas de dossier, pas de formulaire à remplir ici, pas d’accord à attendre. Utiliser ces fonds au comptoir, c’est comme n’importe quel autre passage en caisse, à une différence près : le reçu doit être suffisamment détaillé pour que votre régime l’accepte. C’est tout.
Ce qu’il faut apporter
- Votre carte FSA ou HSA — ou tout autre moyen de paiement, si vous préférez payer maintenant et demander le remboursement plus tard.
- Le type de compte que vous avez et sa date limite. La section ci-dessus indique quatre endroits où trouver ces deux informations en moins de cinq minutes.
- Toute lettre de nécessité médicale (LMN) ou prescription médicale déjà demandée par votre régime. Si vous n’en avez pas et pensez en avoir besoin, dites-le-nous avant que nous enregistrions quoi que ce soit.
- Le nom de la personne concernée, si ce n’est pas vous. Acheter pour un conjoint ou une personne à charge ne pose normalement aucun problème, et son nom doit figurer sur le reçu.
Ce que vous emportez
- Un reçu détaillé indiquant notre nom et notre adresse, la date, une ligne distincte pour chaque article avec sa description et sa quantité, le montant payé et le mode de paiement. C’est le format demandé par les régimes.
- Pour les locations, le contrat de location et la période exacte couverte. Si votre régime demande des factures mensuelles pour une location plus longue, nous pouvons les établir.
- La livraison, l’installation et la reprise sur une ligne à part, rattachées à l’article concerné au lieu de flotter en bas du ticket. C’est ce qui permet à votre régime de considérer ces frais comme faisant partie d’un achat éligible. Si une commande mélange articles éligibles et non éligibles, nous répartissons la livraison entre eux au lieu d’imputer la totalité des frais à la partie éligible.
- Une réimpression dès que vous en avez besoin. Reçu perdu trois mois plus tard ? Appelez-nous et nous vous en enverrons une copie par e-mail.
Ce que nous ne pouvons pas faire, pour que personne n’ait à le demander
- Nous ne pouvons pas présenter un article comme autre chose que ce qu’il est. Le reçu indique ce que vous avez réellement emporté.
- Nous ne pouvons pas intégrer un article non éligible dans une ligne éligible, ni scinder une vente pour faire disparaître quelque chose.
- Nous ne pouvons pas vous garantir que votre régime approuvera un achat. Nous pouvons vous dire ce qui est généralement éligible et ce qui nécessite souvent une lettre. C’est votre administrateur qui décide.
- Nous ne pouvons pas antidater un achat sur une année de régime déjà clôturée.
Ce n’est pas de la mauvaise volonté. Un reçu détaillé exact, c’est ce qui fait accepter votre remboursement. Un reçu « créatif », c’est ce qui le fait refuser, et cela peut mettre en danger votre compte et le régime de votre employeur pour un achat qui était sans doute éligible de toute façon. Nous préférons de loin passer deux minutes à vous trouver quelque chose de réellement éligible.
Si votre carte est refusée en caisse
Cela arrive souvent, et ce n’est généralement pas un refus de ce que vous achetez. Procédez dans cet ordre :
Vérifiez d’abord les causes évidentes
Le solde est plus bas que prévu, la carte n’a jamais été activée, l’année du régime est déjà clôturée, ou un article non éligible se trouve dans le même panier. Ce dernier cas est de loin le plus fréquent.
Séparez le panier
Nous passerons les articles éligibles sur la carte d’avantages et le reste séparément. Cela suffit à régler la plupart des refus, et les deux reçus restent propres.
Payez autrement et demandez le remboursement
Si la carte ne passe toujours pas, payez comme vous le souhaitez et prenez le reçu détaillé. La plupart des régimes remboursent sur présentation du reçu : vous ne perdez donc pas l’avantage fiscal — vous le récupérez simplement quelques semaines plus tard.
Appelez votre administrateur, reçu en main
Le numéro figure au dos de la carte. Avoir le reçu détaillé sous les yeux transforme un long appel en un appel rapide.
Comment utiliser vos avantages FSA/HSA chez E Care Medical Supplies
Prêt à utiliser vos fonds FSA ou HSA dès aujourd’hui ? Nous vous simplifions la tâche. Achetez en ligne, appelez notre équipe pour des conseils rapides ou rendez-vous dans notre showroom de Houston pour acheter ce qu’il vous faut en toute confiance.
Choisissez le produit qu’il vous faut pour la sécurité, la mobilité, la convalescence ou les soins à domicile. Vous hésitez ? Appelez-nous et nous vous guiderons rapidement.
Utilisez votre carte FSA/HSA en caisse lorsque c’est possible, ou payez normalement et demandez un remboursement si votre régime le permet.
Gardez votre reçu détaillé pour les dossiers de votre régime. Si votre régime demande des justificatifs, vous aurez tout sous la main.
Besoin aujourd’hui ? Rendez-vous dans notre showroom pour un retrait le jour même ou appelez-nous pour les options de livraison locale rapide à Houston.
Bon conseil : selon votre régime, certains articles peuvent nécessiter une lettre de nécessité médicale (Letter of Medical Necessity, LMN). En cas de doute, nous vous aiderons à comprendre ce que votre régime peut exiger pour que vous passiez en caisse sans retard.
Achetez le matériel médical le plus demandé avec votre FSA/HSA
Si vous êtes prêt à utiliser votre FSA/HSA, commencez par le matériel qui change le plus la vie à la maison : confort, sécurité, mobilité et assistance respiratoire. Achetez en ligne, appelez notre équipe pour des conseils rapides ou rendez-vous dans notre showroom de Houston pour obtenir tout de suite ce qu’il vous faut.
Vous préférez louer d’abord plutôt qu’acheter ? Beaucoup de clients choisissent la location pour une convalescence de courte durée ou un besoin urgent. Nous proposons la location et l’achat dans certaines catégories. Dites-nous simplement ce qu’il vous faut et nous vous guiderons rapidement.
Du confort et une aide plus sûre pour se lever, en convalescence, en cas de mobilité réduite ou pour bien vieillir chez soi.
Modèles en stock pour les soins à domicile et la convalescence, avec retrait ou livraison rapides.
Retrouvez votre autonomie avec des scooters fiables et des conseils d’experts pour bien choisir.
Des solutions de mobilité électrique alliant confort et maîtrise au quotidien.
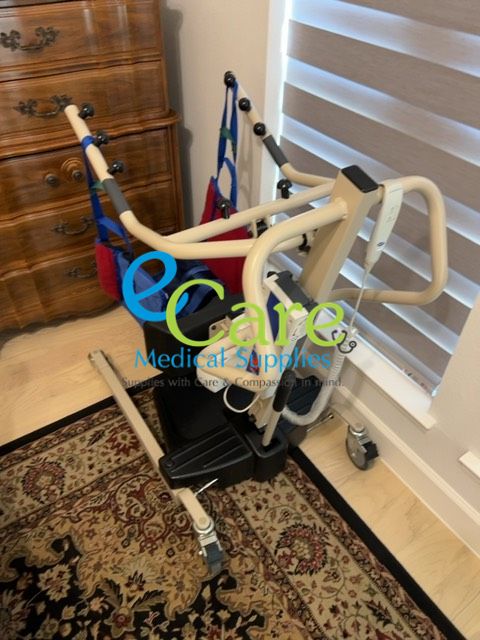
Des transferts plus sûrs pour les aidants et les patients. Moins d’efforts et moins de risques de chute.
Transferts en position debout assistés. Efficaces, pratiques pour les aidants et plus sûrs.
Solutions d’oxygénothérapie : concentrateurs, accessoires et une sélection d’équipements à oxygène.
L’essentiel pour l’apnée du sommeil : masques, tuyaux, filtres, pièces d’humidificateur et une sélection d’équipements.
Tous les produits Voir les locations Appeler : (713) 695-4939
Puis-je utiliser mes avantages FSA/HSA pour une location ?
Dans bien des cas, oui. Les clients préfèrent souvent louer d’abord, surtout pour une convalescence de courte durée, des soins post-opératoires ou un besoin temporaire urgent. L’éligibilité FSA/HSA des locations dépend de votre régime, et nous vous aidons à choisir rapidement la bonne option tout en vous fournissant les justificatifs nécessaires pour vos dossiers.
Idéal pour la convalescence, les soins à domicile et les besoins temporaires. Livraison rapide possible.
Des transferts plus sûrs pour les aidants et les patients. Idéal pour les soins à domicile de courte durée.
Transferts debout assistés pour les personnes qui peuvent en bénéficier. Efficaces et pratiques pour les aidants.
Besoin rapidement d’un équipement d’assistance respiratoire ? Appelez pour connaître les disponibilités et les options.
Si vous ne savez pas s’il vaut mieux louer ou acheter, décrivez-nous votre situation : durée de convalescence, besoins de mobilité, configuration du logement. Nous vous recommanderons l’option la plus rapide et la plus sûre.
Voir les locations Demander une réservation Appeler pour réserver
Besoin urgent ? Retrait le jour même & livraison locale
Quand un besoin médical survient soudainement, attendre n’est pas une option. C’est pourquoi E Care Medical Supplies mise sur la rapidité : articles en stock, aide rapide au showroom et livraison locale rapide dans toute la région de Houston. Disponibilité variable selon le produit et le planning.
Appelez avant de venir et nous vous aiderons à choisir le bon article pour que vous puissiez le retirer rapidement à notre showroom de Houston.
Pour le matériel encombrant ou les besoins urgents, nous pouvons souvent organiser une livraison rapide, avec installation pour certains articles.
Vous ne savez pas quoi choisir ? Appelez-nous. Nous vous guiderons en quelques minutes pour que vous n’achetiez pas le mauvais article.
Au service de Houston & des environs
Vous cherchez un magasin de fournitures médicales acceptant le FSA/HSA près de chez vous ? Nous servons nos clients dans tout Houston et les communes voisines avec de l’aide en magasin, la location et une livraison locale rapide. Disponibilité variable. Si vous êtes dans le coin, appelez-nous : nous vous aiderons à trouver le bon matériel et à l’obtenir rapidement.
Visitez notre showroom de Houston
Apportez votre carte FSA/HSA et nous vous aiderons à voir ce qui est éligible avant votre achat. Notre équipe est prête à vous aider à choisir les meilleures options pour votre santé et votre confort.
Notre magasin se trouve en bordure de The Heights à Houston, TX, à quelques minutes de Downtown, Midtown et du Medical Center. Vous y trouverez du matériel médical fiable et des fournitures essentielles prêts à l’emploi, à la location comme à l’achat.
4306 Fulton St. Suite A-2, Houston, TX 77009
Nos clients témoignent : de vrais avis, de vraies expériences
Nos services les plus populaires & liens rapides
Découvrez comment E Care Medical Supplies peut vous simplifier la vie. Des fournitures médicales essentielles au matériel en location, tout est prêt pour vous à Houston. Voici nos options les plus demandées :
- Acheter des fournitures médicales – Du matériel fiable, prêt à être livré immédiatement
- Location de matériel médical – Retrait en magasin ou livraison rapide
- Livraison le jour même & hors heures d’ouverture – Parce que les besoins médicaux n’attendent pas
- ¡Hablamos Español! – Un accueil personnalisé, rien que pour vous
Cliquez sur l’un des liens ci-dessus et découvrez à quel point il est facile d’accéder à du matériel médical fiable dans votre ville. Votre bien-être est notre priorité absolue.
Remarques importantes sur cette page
Dernière révision : septembre 2026- Ceci n’est pas un conseil fiscal
- E Care Medical Supplies est un détaillant de matériel médical, et non un conseiller fiscal, un comptable ou un administrateur d’avantages sociaux. Les économies indiquées sur cette page sont des exemples chiffrés reposant sur une tranche d’impôt fédéral sur le revenu de 22 % plus 7.65 % de cotisations Social Security et Medicare, en supposant l’absence d’impôt sur le revenu d’État, ce qui est le cas au Texas. Votre propre tranche, votre situation fiscale et votre situation personnelle donneront des chiffres différents. Pour toute question propre à vos impôts, adressez-vous à un professionnel de la fiscalité qualifié.
- Ceci n’est pas un avis médical
- Rien sur cette page ne constitue un diagnostic, une recommandation de traitement ni un substitut aux conseils de votre médecin, de votre thérapeute ou du responsable de votre sortie d’hôpital. Le matériel adapté à une personne dépend de son état de santé, de son logement et de son plan de soins. Veuillez suivre les indications de votre professionnel de santé.
- L’éligibilité dépend de votre régime, pas de nous
- Lorsque cette page décrit des articles comme généralement éligibles, cela reflète l’usage habituel de ces comptes, et non une décision concernant votre compte. Les règles du régime, les catégories couvertes, les dates limites, les montants reportables et les délais de grâce sont fixés par votre employeur et votre administrateur d’avantages sociaux, et ils varient. Certains articles à double usage peuvent nécessiter une lettre de nécessité médicale (Letter of Medical Necessity). Nous ne pouvons ni approuver, ni garantir, ni pré-autoriser une dépense. Vérifiez auprès de l’administrateur de votre régime avant de compter sur une prise en charge.
- Les chiffres changent chaque année
- Les plafonds de cotisation, les plafonds de report et les autres chiffres de l’IRS sont révisés chaque année et sont indiqués ici à la date de révision mentionnée ci-dessus. Les règles fiscales peuvent aussi changer en cours d’année. Si vous lisez cette page bien après cette date, vérifiez les chiffres en vigueur auprès de l’IRS ou de l’administrateur de votre régime.
- Les exemples sont illustratifs
- Les quatre situations de la section des exemples concrets sont des scénarios composites rédigés à partir des questions qu’on nous pose le plus souvent. Il ne s’agit pas de témoignages de clients, et les prix indiqués sont représentatifs, pas une grille tarifaire actuelle. Pour les prix et la disponibilité en temps réel, appelez-nous ou consultez les fiches produits.
- Noms de tiers
- Les administrateurs d’avantages sociaux et les réseaux de cartes sont cités sur cette page uniquement pour vous aider à identifier votre propre compte et votre carte. Toutes les marques appartiennent à leurs propriétaires respectifs. E Care Medical Supplies n’est ni affilié à, ni approuvé, ni sponsorisé par aucun d’entre eux.
- Questions
- Si quelque chose ici ne correspond pas à ce que vous indique votre régime, c’est votre régime qui fait foi, pas cette page. Appelez-nous au (713) 695-4939 et nous vous aiderons à déterminer ce qui convient et les justificatifs dont vous aurez besoin.